"Como assim??? Seu benchmark é a poupança? Putz! Vc tem um baita conhecimento como pode?? mas tbm não vai vender no fundo! Vc tá na m..."

Bom, antes de mais nada, preciso deixar claro que não tenho um "baita conhecimento". Conheço hoje mais do que em 2012 quando comecei comprar ações via corretoras, mais também que em 2010 quando comecei comprar ações via bancos, e mais que 2008 quando comecei investir em fundos de ações da Petro e Vale. Porém, estou pagando hoje o preço dos meus investimentos errados ao longo destes anos, melhorei muito com os estudos fundamentalistas e técnicos, ainda cometo um deslize ou outro, mas nada tão grave que prejudique as rentabilidades das carteiras.
O espanto do leitor veio ao ler um comentário meu de que estou em busca de alcançar a rentabilidade da poupança. Num primeiro momento é de se causar espanto mesmo, mas hoje minha rentabilidade histórica é simplesmente o retrato dos investimentos ruins que fiz no passado, e como estou abaixo da poupança, meu primeiro objetivo logicamente é pelo menos empatar com ela no menor prazo possível.
Dito isto vem a grande questão: vale a pena tanto esforço e estudo para ficar abaixo da poupança meses e meses a fio?! Tenho certeza que todos têm a resposta na ponta da língua, uns dirão que não, outros dirão que sim. Alguém está errado? De forma alguma, cada pessoa tem um horizonte de investimento específico, uma perfil de investidor próprio, dentre outras variáveis e contextos que definirão as melhores opções de investimento.
E como anda a rentabilidade dos colegas investidores da blogosfera?!
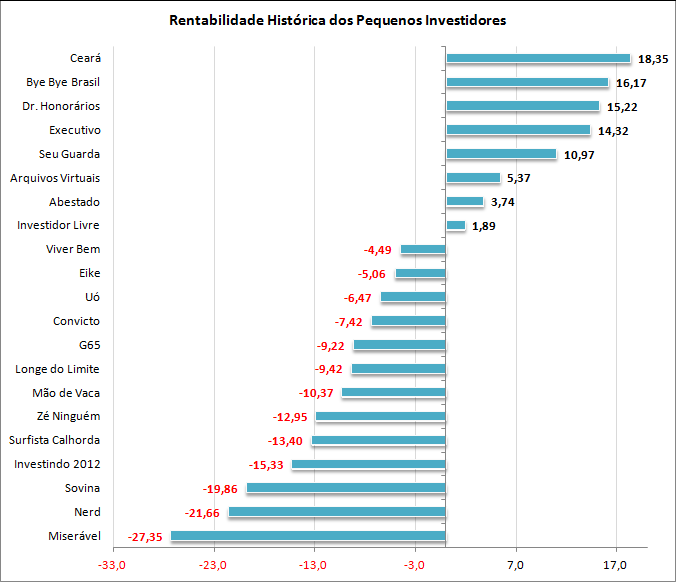
Daqueles que estão divulgando a rentabilidade histórica, a maior parte está no campo negativo. Ganhando da poupança dá para contar em uma mão. O período de investimento diverge de um para o outro pois cada um começou contabilizar a rentabilidade em uma data específica. É sabido que a grande parte dos investidores possui grande alocação em renda variável o que explica os resultados ruins em um contexto macro-econômico deteriorado.
Porém não é coerente atribuir a culpa do desempenho ruim ao governo. Grande parte da rentabilidade negativa advém dos nossos próprios erros de análise. Inclusive o governo dá ao investidor altos prêmios de juros na renda fixa. Permite também investimentos sem imposto de renda sobre os lucros (por enquanto). Temos colegas na blogosfera que estão 100% na renda fixa e com isto estão obtendo altas rentabilidades. Cabe então a cada um escolher o melhor investimento para cada cenário que se desenha.
Abraço!

