terça-feira, 30 de setembro de 2014

Eleições 2014: Financiamento das Campanhas

Novo site

A turma do Porta dos Fundos foi direto ao assunto sem rodeios, deram nomes aos bois, admiro este pessoal pelo bom humor e pela crítica de cara limpa.


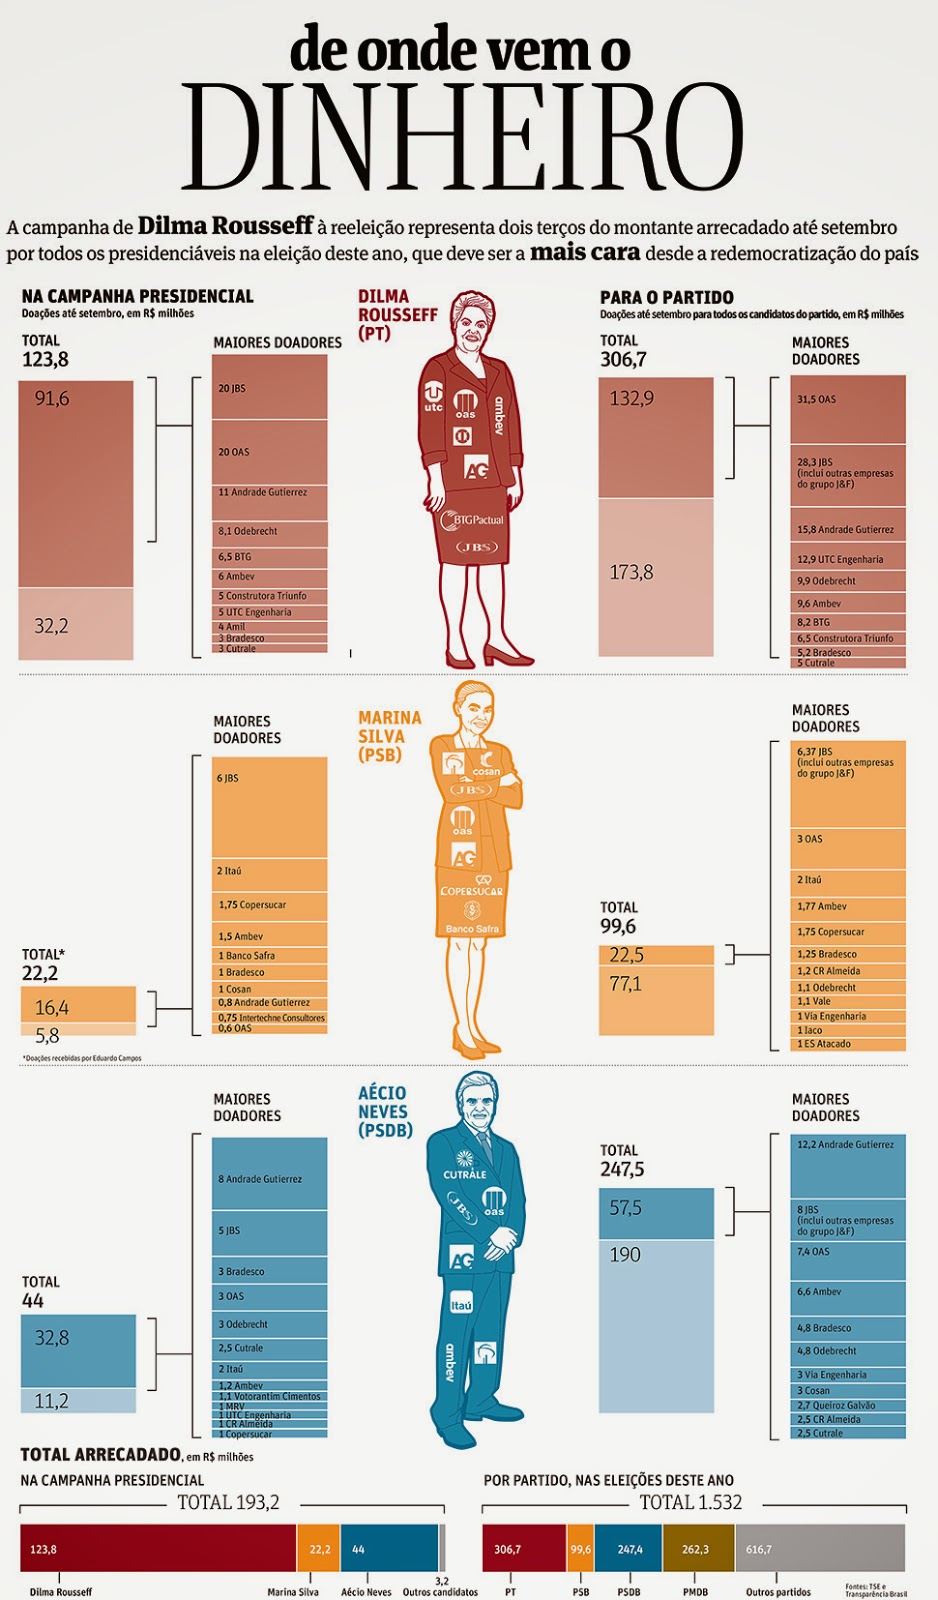
Através do site analytics-r tem-se um gráfico interativo dos financiadores dos presidenciáveis. Os valores são elevados, a JBS por exemplo entrou com 113 milhões no total, mas isto é apenas um troquinho se for considerado o valor 10 bilhões que o governo injetou na empresa.


A JBS é uma potência empresarial que despontou no governo Lula como a maior indústria de carnes do mundo. Dona das marcas Friboi, Seara e Vigor, a empresa doou dinheiro para bancar pelo menos 168 candidatos a deputado federal, 197 a deputado estadual, 12 a governador, 13 a senador e 3 a presidente, da maior parte dos partidos.

A oposição levou a menor parte. Sócio de empresas e fundos de pensão ligados ao governo nos seus principais negócios, os donos do JBS concentraram 80% das doações nos governistas. O PT recebeu 25% do dinheiro doado e outros 55% foram destinados a sete partidos da base aliada da presidente Dilma Rousseff.

A empresa também lidera, ao lado da construtora OAS, a lista de maiores doadores da campanha à reeleição de Dilma, a quem deu R$ 20 milhões. Marina Silva (PSB) recebeu R$ 6 milhões, e Aécio Neves (PSDB), R$ 5 milhões.


Nos últimos oito anos, o JBS aumentou em 465% o valor que destina à política. Na eleição de 2006, a primeira em que atuou com força no financiamento de campanhas, deu R$ 20 milhões (em valores atualizados). Em 2010, a empresa entrou com R$ 83 milhões, que ajudaram a eleger oito governadores, sete senadores, 40 deputados federais e 19 deputados estaduais, além de Dilma.

A busca por acesso ao meio político cresceu na mesma velocidade com que os negócios dos Batista se agigantaram. Apoiado por aportes bilionários do BNDES, o frigorífico, que faturava R$ 3,7 bilhões em 2005, agora tem fábricas em 12 países, 200 mil funcionários e faturou R$ 92 bilhões em 2013.

Para o professor Sergio Lazzarini, do Insper, uma das vantagens que os doadores buscam é acesso facilitado aos candidatos que ajudam a eleger. "Eles conseguem atenção do governo quando necessário e têm ajuda de parlamentares para acelerar ou retardar projetos."


A arrancada do JBS começou com a decisão do governo Lula de turbinar quatro frigoríficos para transformá-los em grandes multinacionais. Dois deles quebraram, um não decolou, e o único que seguiu em frente foi o JBS.

A empresa cresceu comprando concorrentes em dificuldade, no Brasil e no exterior, com apoio do BNDES. Foram R$ 9,5 bilhões, entre aportes e financiamentos. Hoje, o banco é o segundo maior acionista da empresa, com 24,59%. A Caixa Econômica, também controlada pelo governo, tem 10%. A família Batista tem 41,12%.

Depois do JBS, os Batista se diversificaram. Atualmente, têm banco, fabricam cosméticos e produtos de limpeza, são sócios da estatal Furnas e construíram uma grande fábrica de celulose, onde são sócios dos fundos de pensão Petros e Funcef.

Fonte: Folha

segunda-feira, 29 de setembro de 2014

Pânico na Bolsa!

Olá galera!

Antes de mais nada quero dizer que o título do post é só para chamar atenção, rs, não há motivos para pânico. Vi agora na hora do almoço comentários de alguns colegas sobre o índice e fui checar o que se passa no mercado. Apenas mais algumas conjecturas eleitorais como foi ao longo de todo ano, nada na mais absoluta normalidade - céu de brigadeiro. Senão vejamos...


No gráfico do nosso querido IBOV mostrado acima verificamos uma barra de correção para este mês de setembro, algo muito normal já que tivemos 6 barras de alta anteriores, praticamente um semestre só de altas. E não me admira muito se tivermos agora um semestre só de quedas.

Para o investidor atento, aquele que acumula grana em renda fixa em momentos de euforia, estes movimentos corretivos são esperados e muito desejados. (Para você leitor Bastteriano sugiro parar a leitura do post neste ponto!!!)

Assinalei no gráfico, em setas na cor azul, seis momentos de aportes nos últimos sete anos, ou seja, a cada ano temos pelo menos um momento de aporte bem definido. Detecto estes momentos simplesmente usando o indicador IFR2 no gráfico mensal, é certeiro.

Quando a linha verde cai abaixo do nível de 30% dá-se início à temporada de compras. O ideal é aguardar um ou dois meses após esta interseção para iniciar as compras em massa. É importante também ficar atento à linha amarela, vejam que ela está acima do nível de 70%, ou seja, ainda estamos muito sobre-comprados.

O colega Troller fez a seguinte consideração: "Já viu a chacina no HB hoje, Uó? Será que compro ABEV3 dessa vez?" Não entendi o paralelo que ele faz entre IBOV e ABEV3, este é um dos papéis que não dá a mínima para o índice como pode ser visto no gráfico abaixo:


ABEV3 é um dos papéis que eu compro religiosamente todo mês, independente se IBOV está caindo ou subindo. Então, o que tenho a dizer ao colega Troller é: uma coisa é uma coisa, outra coisa é outra coisa, rs. Já passou da hora do colega parar de comprar Gerdau e começar a comprar Ambev.

Agora vamos dar uma olhadinha no gráfico da doleta:


Aí Seu Guarda, você pediu tá aí... Lindo não?! Quem comprou dólar nos últimos três meses está de parabéns, agora não dá para entrar mais, é pegar o bonde andando. O mesmo pode ser verificado em papéis de empresas beneficiadas com alta da moeda estrangeira...

Embraer...

Fibria...

Então é isto colegas, desejo uma ótima semana a todos e muita calma nesta hora, retorno no final desta semana com meu balanço trimestral.

Abraço e Sepultura para acalmar os ânimos...

sábado, 27 de setembro de 2014

Eleições 2014: O Patrimônio dos Candidatos e Seus Investimentos

Hoje tirei a tarde do para pesquisar informações sobre alguns candidatos que pretendo votar,  acabei caindo no site do TSE onde são apresentados dados dos políticos como bens, propostas de governo, acompanhamento processual, dentre outros.

Por curiosidade, resolvi desviar um pouco do objetivo principal da pesquisa que era entender as propostas de governo, e parti para uma análise dos patrimônios dos candidatos. Minha intenção era identificar os principais investimentos dos politicos, principalmente aqueles com grande volume de dinheiro alocado.

Para simplificar a coleta de dados determinei uma linha de corte de 3 milhões de reais de patrimônio e pesquisei apenas candidatos à presidência, governos estaduais e senado. Com este filtro detectei pouco mais de 100 candidatos a serem analisados. Um número relativamente baixo, das duas uma: ou os candidatos estão guardando dinheiro debaixo do colchão ou estão realmente necessitados, rs. Com este filtro, por exemplo, dos presidenciáveis só sobrou o Eymael e o Temer. E muitos candidatos não declaram bens como mostra os dados abaixo:


Algumas declarações são muito resumidas e suscitam suspeitas. Tem político que não declara nem automóvel. Outras declarações são bem detalhadas como a do Josué Alencar - filho do finado Zé Alencar, na sua lista de bens consta até aparelhos celulares.

Encontrei muitos fazendeiros com grande quantidade de cabeças de gado como Gilvan Barros. É possível também encontrar alguns colecionadores de obras de arte como o banqueiro Ronaldo Cezar Coelho irmão do comentarista Arnaldo Cezar Coelho.

Ferrari do candidato Fenando Collor

Em se tratando de coleções, o saudoso Collor se destaca na turma: o candidato tem uma coleção de 14 carros avaliada em mais de 3 milhões de reais que contempla uma BWW 760iA avaliada em R$ 714,5 mil e uma Ferrari Scaglietti de R$ 556 mil.

Jato do candidato Ataídes Oliveira

É possível notar muitas embarcações como barcos e lanchas nas declarações de bens, e quase todos os fazendeiros possuem pequenos aviões. O único político que declarou possuir um jato foi o senador Ataídes Oliveira que disputa o governo do Tocantins. O mesmo informou à Justiça Eleitoral ser o dono de um Jato PT Tra Beech Aircraft 2001 avaliado em R$ 7,5 milhões e além de uma aeronave Embraer avaliada em R$ 430 mil.


Uma suspeita que eu já tinha foi confirmada: poucos políticos investem em renda variável (ações, FIIs e fundos multimercados), dá para contar nos dedos de uma mão. Apenas dois se destacaram neste tipo de investimento: Eduardo Braga e Ronaldo Cezar Coelho.

Eduardo Braga é candidato ao governo do Amazonas e declarou possuir  7 milhões investidos em ações, FIIs e fundos de renda variável (BB, BMF, BB seguridade, Vivo, Petro, Vale, AMBEV, HSBC Multimercado, Geração Futuro, FII PRSV11, FII BBPO11). Além de possuir 9 milhões em fundos de renda fixa e 5 milhões em CDB/Letras e CRIs.

Já o banqueiro Ronaldo Cezar Coelho que possui em sua lista de bens 5 milhões em obras de arte, declarou possuir cotas do fundo de investimento no exterior SAMAMBAIA MASTER, são 250 milhões alocados neste FIA. Um belo fundo por sinal como pode ser visto no gráfico de rentabilidade abaixo:


A título de ilustração reuni em 5 tabelas, ordenadas de forma decrescente por patrimônio, o resultado desta pesquisa. Coloquei os percentuais de alocação em cada classe de investimento. Tirem suas próprias conclusões...


Bom final de semana!

segunda-feira, 22 de setembro de 2014

Cotação do Minério de Ferro Atualizada

E a semana começou quente, quer dizer, fria... agora estamos oficialmente na casa dos 70...

Minério de ferro cai abaixo de US$80/tonelada pela primeira vez em 5 anos


CINGAPURA, 22 Set (Reuters) – O minério de ferro com entrega  imediata na China caiu abaixo de 80 dólares por tonelada nesta segunda-feira pela primeira vez em cinco anos, enquanto os  contratos futuros do aço e do próprio minério recuaram 4 por cento nas bolsas asiáticas, para mínimas históricas,  pressionados por preocupações sobre o excedente de oferta em um momento de crescimento mais lento na demanda do país que é o maior consumidor mundial das duas commodities.

Perdas também foram registradas no mercado de petróleo e  cobre, com os mercados de matérias-primas na China em baixa em meio a temores de que uma pesquisa a ser divulgada na  terça-feira possa trazer novas evidências de uma desaceleração da indústria da segunda maior economia do planeta.

Uma oferta abundante já fez os preços do minério de ferro  recuarem 40 por cento neste ano. Na sexta-feira eles fecharam a sexta semana consecutiva de perdas.  O minério com teor de 62 por cento de ferro , referência para a indústria, caiu 2,3 por cento nesta  segunda-feira, para 79,80 dólares por tonelada, menor cotação desde meados de meados de setembro de 2009, segundo o Steel  Index.

O minério de ferro com vencimento janeiro na bolsa de Dalian, na China, caiu 4 por cento, fechando a 556 iuanes (91 dólares) por tonelada, menor nível desde que a bolsa lançou  futuros de minério de ferro em outubro do ano passado.

Já o contrato mais negociado do vergalhão de aço na bolsa de  Xangai também recuou 4 por cento, para 2.619 iuanes por tonelada, menor patamar para o contrato mais ativo desde o  lançamento do produto na bolsa em 2009.

"Fundamentalmente, tanto o mercado de minério de ferro quanto o de aço estão abastecidos demais e não vejo nenhuma sustentação para os preços neste momento", disse um operador de  minério em Xangai.

 Em nota a cliente, analistas do Australia and New Zealand Banking Group assinalaram que "siderúrgicas chinesas estão oferecendo a venda de cargas de longo prazo de minério de ferro  no mercado à vista, o que exacerbou ainda mais o problema de excedente de oferta no curto prazo".

Por Manolo Serapio Jr.
REUTERS GB MN

terça-feira, 16 de setembro de 2014

Minério de Ferro: O Fim de Uma Era...


O nome "ferro" deriva do latim "ferrum", enquanto o anglo-saxónico "iron" tem origem no escandinavo "iarn". Tem-se indícios do uso de ferro procedente de meteoritos, quatro milênios a.C., pelos sumérios e egípcios. Na pré-história descobriram alguns objetos de ferro em explorações arqueológicas na pirâmide de Gizé, no Egipto; na China, estima-se que a utilização do aço remonta a 2550 a.C.. Também nos é indicado pelos poetas védicos que os seus antepassados pré-históricos possuíam o ferro, e que os seus artesãos já tinham adquirido técnica considerável na transformação de ferro em utensílios. O minério de ferro tem importância histórica como, por exemplo, o uso deste mineral como suporte para a Revolução Industrial.

Fim de Uma Era?

Com uma baixa de 40% em 2014, há quem diga o minério de ferro vive o fim de sua era dourada. A cotação de US$ 81,90 registrada no dia 11/09/2014 no mercado à vista chinês foi a menor desde 22 de setembro de 2009, ano marcado pelos efeitos da crise financeira global. Iniciada no final de agosto, a sequência de baixas do minério é provocada por aumento na oferta do produto e por uma expansão mais lenta da demanda na China.


Para alguns analistas, a queda não está relacionada apenas aos soluços da demanda chinesa, mas também a um novo perfil de produção. "Na nossa visão, 2014 é o ponto de inflexão onde novas capacidades finalmente alcançam o crescimento da demanda, e as margens de lucro começam uma reversão ante a média histórica. Em outras palavras, o fim da era do ferro chegou", diz Christian Lelong, analista do Goldman Sachs, em relatório.

O analista se refere aos novos projetos de grandes mineradoras, que, nos últimos anos, investiram bilhões visando o baixo custo. Assim como a brasileira, outras mineradoras investiram em projetos com logística integrada para reduzir os custos e garantir mercado. São elas que devem prevalecer na nova era do setor, pois os preços não devem voltar aos US$ 130 do final de 2013.

Logística Deficiente

A forte queda nos preços do minério de ferro acentuou a preocupação de que mineradoras sem logística integrada possam ter comprometidos projetos de expansão e reduzam os embarques da commodity. Um grupo de empresas que inclui grandes siderúrgicas como Gerdau, Usiminas e ArcelorMittal, além das mineradoras Ferrous e MMX, comprometeram entre R$ 4 bilhões e R$ 5 bilhões para aumentar a produção de minério de ferro em Minas Gerais. Mas, no atual cenário de preços, essas empresas poderão ter que rever a sua posição se as cotações não se recuperarem e se não houver um ajuste nos preços dos serviços logísticos para exportar.


A logística é fundamental na mineração. Empresas que não contam com uma estrutura própria de ferrovia e porto ligando-se às minas são obrigadas a operar com custos mais altos e, em cenário de queda nos preços, perdem competitividade. Nas contas do Goldman Sachs, as mineradoras sem logística própria gastam cerca de US$ 32 por tonelada para colocar o minério de ferro nos navios, na costa brasileira, mais US$ 24 por tonelada de frete marítimo. A estimativa do Goldman Sachs é de que Companhia Siderúrgica Nacional (CSN), Usiminas e Gerdau teriam perdas exportando no nível de preços atuais da commodity.

A Vale tem um custo de produção até o porto na faixa de US$ 22 por tonelada e seu minério chega aos portos da China, o principal mercado consumidor da empresa, em torno de US$ 46 por tonelada considerando o frete marítimo atual de US$ 24 por tonelada. Para o Goldman Sachs, só a Vale, entre as mineradoras brasileiras, poderá gerar fluxo de caixa operacional positivo com os atuais preços do minério de ferro. Já o Citi afirmou que somente Vale e CSN têm logística integrada para cobrir todos os custos de maneira sustentável no atual patamar de preços abaixo de US$ 90 por tonelada.

O Citi informou também que a entrada em operação do Porto Sudeste, em Itaguaí (RJ), poderá reduzir marginalmente os custos para MMX, Usiminas e Gerdau, entre outros exportadores. Segundo o Goldman Sachs, excluindo Vale e Samarco (controlada de pelotização), as pequenas e médias mineradoras representaram 16% das exportações de minério de ferro do país no primeiro semestre do ano.

Desvantagem em Relação aos Pares

O mercado de fretes marítimos para o minério de ferro entre o Brasil e a China, hoje na faixa de US$ 24 por tonelada, tem se mantido estável nos últimos meses, mas, no médio prazo, o cenário é de alta. "A tendência do frete para os próximos anos é crescente", disse José Carlos Martins, diretor de ferrosos e estratégia da Vale. Para a mineradora, mais importante do que o número absoluto, porém, o que conta é a diferença em relação à Austrália, onde estão suas principais concorrentes: Rio Tinto e BHP Billiton.

Os australianos têm um custo de cerca de US$ 9 a tonelada para transportar o minério de ferro até o mercado chinês. Isso faz com que a diferença em relação ao Brasil fique atualmente na casa de US$ 15 por tonelada. A China é o principal mercado para o minério de ferro da Vale e responde por cerca de 50% das vendas.

Em 2008, houve meses em que o frete Brasil-China para o minério de ferro chegou a US$ 100 por tonelada, enquanto o custo da Austrália era de US$ 40 por tonelada. O diferencial naquele período chegou, portanto, a US$ 60 por tonelada no mercado "spot" (à vista).


A Vale tem trabalhado para "minimizar" o diferencial de fretes com a Austrália, embora não vá conseguir igualar a relação de custos por uma questão geográfica. A mineradora brasileira montou uma estratégia logística para chegar à Ásia de forma mais competitiva: construiu um centro de distribuição em Omã, na Península Arábica, e deve concluir uma instalação semelhante na Malásia, no Sudeste asiático, até o fim do ano. Nas Filipinas, a empresa conta com duas estações de transferência.

Toda essa estrutura logística permite à Vale atingir os mercados da Ásia e Oriente Médio com os mineraleiros Valemax, com capacidade individual de 400 mil toneladas, armazenar e redistribuir o minério de ferro até o destino final em navios menores. Até agora, os Valemax atracaram nos portos de Taranto (Itália), Roterdã (Holanda), Oíta e Kimitsu (Japão), Mindanao (Filipinas), Sohar (Omã) e Ponta da Madeira e Tubarão (Brasil), além de operações nas estações flutuantes de transferência nas Filipinas.

Esse modelo logístico vem sendo desenvolvido enquanto a Vale aguarda para chegar à China com os Valemax, hoje sem autorização para atracar nos portos chineses. A longo prazo, a empresa também planeja montar centros de distribuição na China.

Os portos chineses concedem autorizações para navios de até 350 mil toneladas, segundo Martins. Mas quando a Vale decidiu investir nos Valemax havia uma regulamentação geral que permitia a entrada dos navios. Cabia ao porto decidir se a embarcação poderia atracar ou não. Em uma fase posterior, essa decisão passou a ser tomada pelo governo central da China.

Até hoje, só dois Valemax atracaram em portos chineses em condições especiais, carregados com volumes menores e com adaptações. A pressão contra os Valemax partiu de armadores locais que encaram a Vale como concorrente, visão que a empresa considera inapropriada, pois parte do transporte é feito em navios alugados das próprias companhias de navegação chinesas.

Valemax

A Vale informou na sexta-feira última ter firmado acordo com a China Ocean Shipping Company(Cosco) [COSCO.UL] para cooperação estratégica no transporte marítimo de minério de ferro, um movimento que pode ajudar a mineradora brasileira a resolver um custoso embargo de dois anos da China aos navios gigantes Valemax.

Pelo acordo, quatro navios VLOCs com capacidade de 400 mil toneladas, que atualmente pertencem e são operados pela Vale, serão transferidos para a Cosco e afretados para a Vale em contrato de 25 anos. A companhia também deve assinar um contrato de afretamento de longo prazo com a Cosco para transportar minério de ferro do Brasil por dez novos navios Valemax, que serão construídos pela Cosco. O acordo é parte de um contínuo esforço da Vale para poder se concentrar no negócio de mineração.


A proibição para a Vale atracar seus grandes navios nos portos chineses tem frustrado as tentativas da mineradora de reduzir os custos de frete e competir com rivais australianas, como BHP Billiton e Rio Tinto, que estão mais perto de China. Armadores chineses se opuseram ao acesso para os grandes navios da Vale, dizendo que eles poderiam agravar uma oferta excedente de embarcações. 

Impactos em Minas

A queda de preço do ferro já é sentida nas cidades de Minas Gerais onde a mineração é importante fonte da economia. No Estado, os repasses da Compensação Financeira pela Exploração Mineral (Cfem) caíram 29% de janeiro a julho deste ano. Mas, em cidades como Itabira, maior produtora de ferro, a queda foi ainda mais acentuada e ficou em 62,1%.

Na cidade, o prefeito Antônio Carlos Noronha Bicalho (PDT) já havia se reunido antes do fim do primeiro semestre com seus secretários para pedir o corte de gastos na prefeitura. Medidas parecidas foram adotadas em Nova Lima, onde no semestre a arrecadação com o minério caiu 35,2%, e em Brumadinho, cuja queda foi de 33,4%.


De acordo com a Associação dos Municípios Mineradores de Minas Gerais (Amig), as cidades mineradoras têm até 85% do orçamento dependente dos impostos e contribuições gerados pela mineração. Além da contribuição pela exploração do solo por grandes companhias, são muitos funcionários e empresas que dependem do setor para sobreviver.

Mercados

Na BM&FBovespa, as ações das siderúrgicas estão entre as maiores quedas do Ibovespa em 2014. O baixo preço da commodity agrava a situação dessas companhias, que sofrem com a desaceleração da demanda por aço no país. As ações da Usiminas amargam perda de 42,5% no ano, os papéis da CSN caem 31,8% e os da Gerdau, 29,6%. A Vale acumula queda de 20,8%, enquanto o Ibovespa sobe 13,9%.


Pequeno Suspiro

Os preços à vista do minério de ferro registraram ontem (15/09/2014) a maior alta diária desde março, com preços mais firmes do aço na China impulsionando uma recuperação ante as recentes mínimas de cinco anos. Houve uma enxurrada de negócios no mercado à vista em plataformas de negociação, com vendedores elevando os preços em meio à firmeza dos mercados futuro.

O minério com teor de 62 por cento de ferro para entrega imediata, uma referência para o mercado na China, subiu 3,9 por cento, para 85,20 dólares por tonelada, ampliando a alta de 0,4 por cento de sexta-feira, segundo dados do Steel Index.

O quarto trimestre costuma ser um período de recomposição de estoque. Espera-se uma pequena recuperação, portanto este pode ser o começo disso, embora as perspectivas ainda sejam frágeis. Ainda há nervosismo, especialmente sobre o setor de construção civil na China.


Fontes:

Notícias de Mineração
Exame
Uol